

Alma Solís
asolis@noticiasdepanama.com
La Reserva Federal retomó las alzas este miércoles. Dos meses después de mantener las tasas en una votación dividida, sus 12 integrantes aprobaron por unanimidad un aumento de 0,25 puntos porcentuales, hasta un rango de 3,75% a 4,00%. Fue la primera subida desde julio de 2023 y el primer movimiento desde diciembre de 2025.
El giro se produjo después de que las presiones asociadas con la guerra, los aranceles y la inversión en inteligencia artificial duraran más de lo previsto, mientras el empleo, el consumo y la inversión continuaban mostrando fortaleza.
En julio, la Fed mantuvo la tasa entre 3,50% y 3,75%, pero la decisión terminó con una votación de 9 a 3. Beth Hammack, Neel Kashkari y Lorie Logan ya querían aumentarla un cuarto de punto.
Las minutas mostraron que “muchos participantes” consideraban probable un aumento si la inflación no descendía. En el lenguaje de la Fed, “muchos” indica que existía un grupo importante con esa posición, aunque el documento no precisa cuántos eran ni revela sus nombres.
Dos meses después, la situación externa no se había normalizado. La guerra de Estados Unidos e Israel con Irán, iniciada a finales de febrero, llevaba casi siete meses. El precio promedio del diésel en Estados Unidos alcanzó US$6,29 por galón, un récord, y acumuló un aumento cercano al 60% desde el comienzo del conflicto, según datos de GasBuddy citados por Reuters.
El aumento del diésel eleva los costos del transporte de mercancías, la agricultura y la industria, lo que amplía el impacto de la guerra más allá del mercado petrolero.
Los aranceles siguieron otro camino. Inicialmente, muchas empresas absorbieron parte del costo reduciendo sus márgenes, pero esa capacidad comenzó a agotarse. Un estudio publicado en agosto por el Banco de la Reserva Federal de Minneapolis estimó que, para julio, los aranceles ya agregaban entre 0,2 y 0,4 puntos porcentuales a la inflación subyacente.
En ropa y calzado, uno de los sectores más expuestos, la inflación anual pasó de 0,3% en diciembre de 2025 a 3,5% en julio de 2026.
A esas presiones se sumó la carrera por la inteligencia artificial. La construcción de centros de datos aumentó la demanda de chips, memoria, servidores, equipos eléctricos y energía. Según el análisis de la Fed de Minneapolis, los precios de los equipos de video y procesamiento de información aumentaron 12,2% en un año, cuando antes de la pandemia normalmente se abarataban alrededor de 6,5% anual.
Ese cambio agregó aproximadamente otros 0,4 puntos porcentuales a la inflación subyacente, un impacto comparable con el calculado para los aranceles.
Los datos de agosto terminaron de modificar el balance. El índice de precios al consumidor avanzó 0,4% durante el mes y 3,4% frente al año anterior, todavía por encima de la meta de 2% de la Fed. Al mismo tiempo, la economía creó 162.000 empleos y el desempleo permaneció en 4,1%, según la Oficina de Estadísticas Laborales de Estados Unidos.
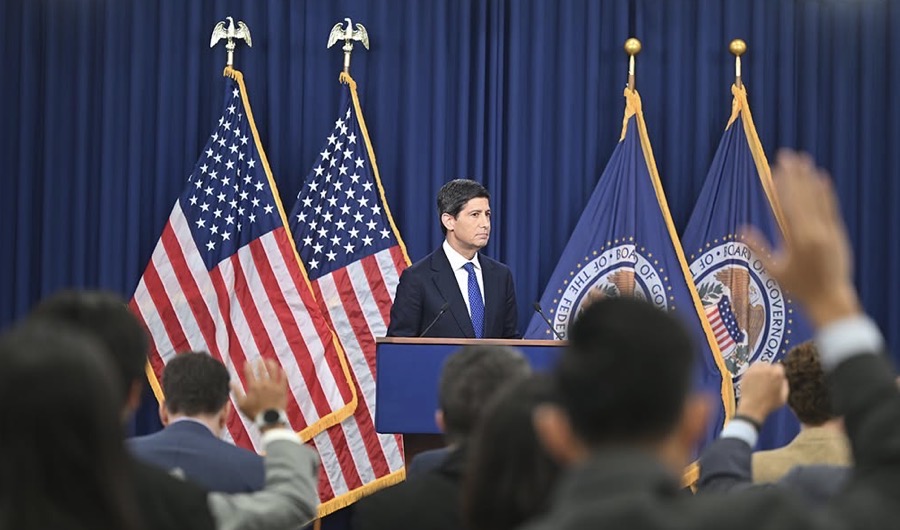
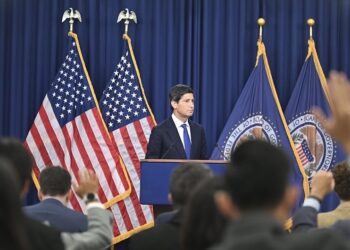
“Lo cierto es que la inflación es demasiado alta y lo ha sido durante demasiado tiempo. Las lecturas de este verano no me indican que las tendencias subyacentes hayan mejorado significativamente”, afirmó el presidente de la Fed, Kevin Warsh, durante su conferencia de prensa.
Warsh también vinculó la decisión con el escenario internacional. “No hay forma de esconderse de los focos de conflicto alrededor del mundo”, señaló, según Associated Press, al referirse a la reanudación de los combates entre Estados Unidos e Irán y al aumento de los combustibles.
Para Panamá, el impacto no sería automático ni uniforme. El Informe de Estabilidad Financiera del primer semestre de 2026 de la Superintendencia de Bancos explica que, en una economía dolarizada y sin una tasa de política monetaria propia, las tasas estadounidenses y el riesgo soberano influyen sobre el costo del financiamiento local.
Los datos del informe muestran que el ajuste ocurre a velocidades distintas. Entre junio de 2025 y junio de 2026, la tasa de los depósitos a seis meses bajó de 4,17% a 3,41% y la de los depósitos a un año descendió de 4,96% a 4,60%. En el mismo periodo, la tasa de los préstamos personales aumentó de 8,91% a 8,95% y la de las tarjetas de crédito pasó de 21,89% a 22,24%.
El antecedente de las alzas quedó documentado en la Consulta del Artículo IV de 2024 del Fondo Monetario Internacional sobre Panamá. Después de que la Fed comenzó a subir las tasas en marzo de 2022, las tasas bancarias locales aumentaron con mayor fuerza desde el segundo semestre de ese año. Durante los 12 meses siguientes, las tasas de los depósitos a plazo subieron cerca de dos puntos porcentuales, mientras las de los préstamos aumentaron menos.
El informe más reciente de la Superintendencia no establece un número fijo de meses para que una decisión de la Fed llegue a Panamá. El efecto dependerá del costo de financiamiento de cada banco y de cuándo corresponda renovar o modificar las condiciones de los créditos.
Hasta la mañana de este jueves, la Asociación Bancaria de Panamá, la Superintendencia de Bancos y las principales entidades bancarias del país no habían divulgado públicamente reacciones específicas sobre la decisión.
La Fed también discute reducir de ocho a seis el número de reuniones programadas cada año. Las minutas de julio indican que Warsh planteó la posibilidad de reunirse aproximadamente cada dos meses, pero no se adoptó ninguna medida y cualquier modificación dejaría intacto el calendario de 2026.
La próxima reunión se celebrará el 27 y 28 de octubre. La última del año está programada para el 8 y 9 de diciembre.



Discussion about this post