


Alma Solís
asolis@noticiasdepanama.com
El gato está vivo. En septiembre, Jaime Reusche había llamado a Panamá “el soberano de Schrödinger”. Aludía al experimento mental de un gato encerrado en una caja que, mientras nadie la abra para observarlo, puede considerarse vivo y muerto al mismo tiempo. Panamá le planteaba a Moody’s una paradoja parecida. De los cuatro factores que examinaba la calificadora, dos sostenían el grado de inversión y dos lo ponían en duda. Este 17 de noviembre, el comité abrió la caja. Para Moody’s, Panamá sí es grado de inversión. Mantuvo la calificación Baa3 y, después de dos años, cambió la perspectiva de negativa a estable.
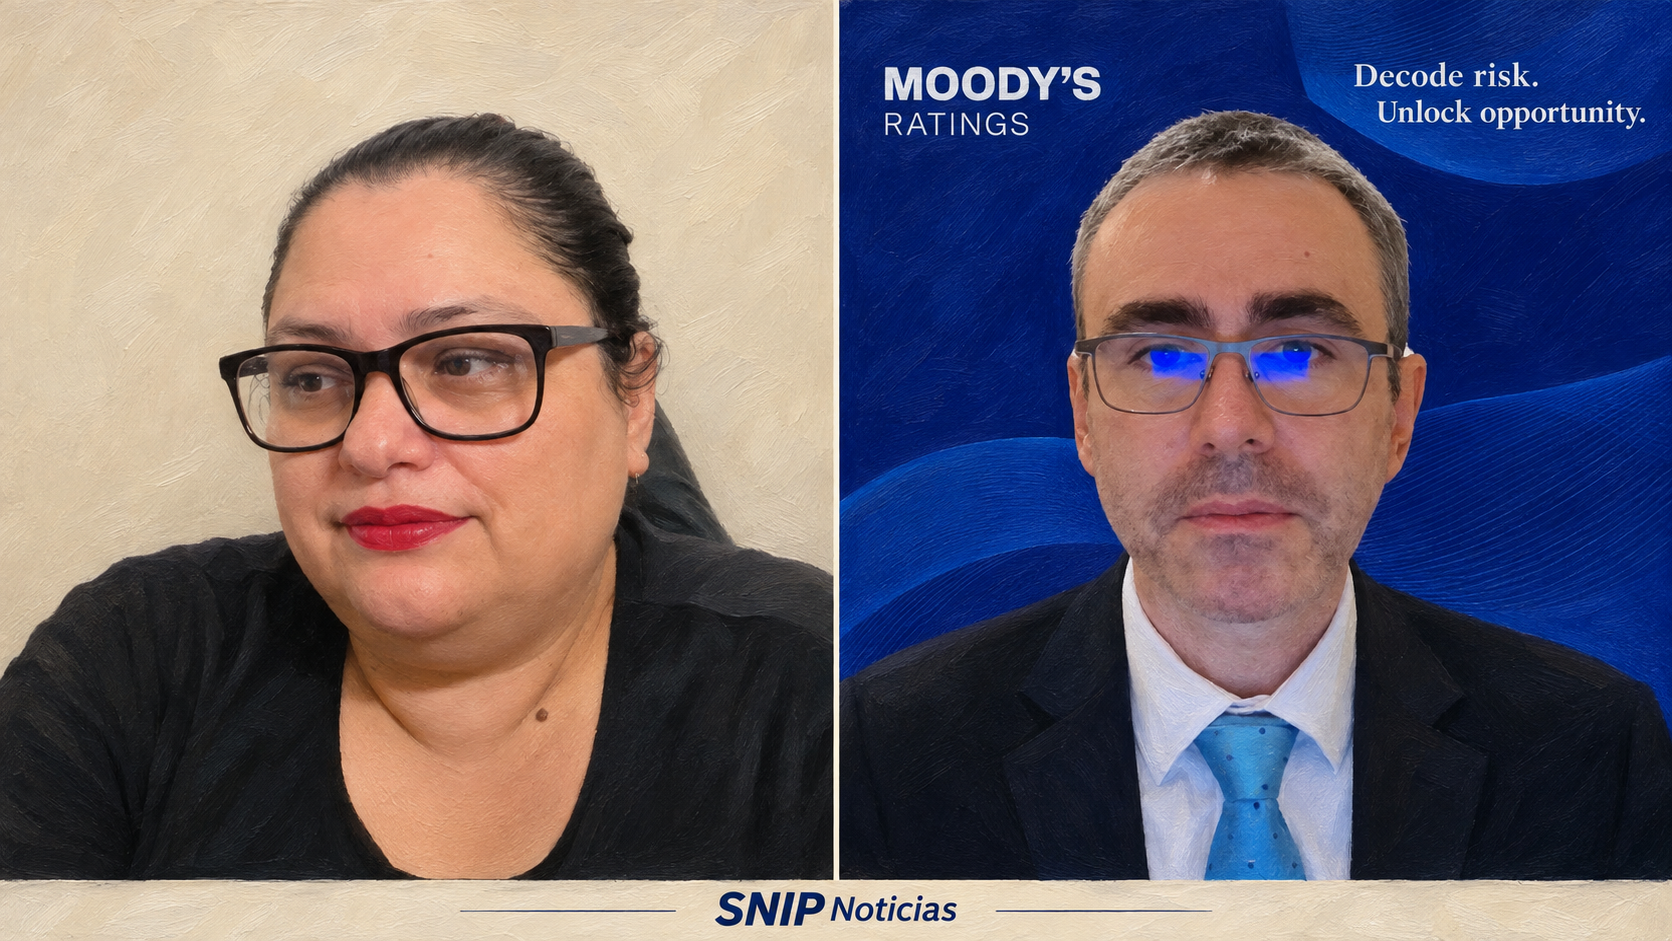
¿Qué inclinó la balanza? En entrevista con SNIP Noticias, Jaime Reusche, vicepresidente y analista sénior del Grupo de Riesgo Soberano de Moody’s y líder de la calificación de Panamá, explicó que al comité le importó tanto la reducción del déficit como la forma en que el Gobierno la consiguió. Una de sus dudas era si el ajuste descansaría principalmente en recortar la inversión pública. Lo que encontró fue un esfuerzo por mejorar la recaudación y contener también el gasto corriente. “Entonces, es una consolidación balanceada”, dijo Reusche. El resultado le dio al comité mayor confianza en que el Gobierno puede seguir reduciendo el déficit. En su informe, Moody’s proyecta que bajará del 3.7% del PIB en 2025 al 3.4% en 2026 y al 3% en 2027.
“Lo que hemos visto es una voluntad de este gobierno de hacer todo lo posible por preservar la calificación del grado de inversión, por mantener un perfil fiscal solvente y saludable, se han hecho esfuerzos que se reconocen” afirmó el calificador de Panamá.
A favor de Panamá jugó también una economía que creció más de lo que la agencia esperaba. Moody’s comenzó el año con una previsión de crecimiento del 4% y luego la elevó al 5%. Esa sigue siendo su proyección para 2026, aunque Reusche señaló que, a la luz de los datos de septiembre, “el crecimiento está apuntando un poco más cercano al 6% este año”. Una economía más grande ayuda a estabilizar el peso de la deuda frente al PIB. Aun así, el comité discutió expresamente el margen que le queda al país si vuelve a desviarse. Reusche describió su conclusión como “una estabilización, pero es tenue por el hecho de que el perfil crediticio de Panamá no tolera un desvío fiscal mayor”.
La comparación con otros países ayuda a entender esa cautela. “Los países con grado de inversión, con similar nivel de calificación, tienen deuda pública más o menos en 60% del PBI. En el caso de Panamá se va a estabilizar más o menos en 66% del PBI”, explicó. Para el país, llegar a ese punto significa que la deuda dejaría de ganar peso frente a la economía. Reducir la distancia con sus pares tomaría más tiempo y exigiría mantener la disciplina fiscal incluso después de un cambio de administración. “Y queda también la pregunta de cómo se va a comportar el siguiente gobierno después del 2029, ¿no?”, señaló Reusche, aunque también dijo que ese punto lo verán más adelante llegado su tiempo.
Deuda es el techo de la calificación
La limitante más grande que tiene la calificación de Panamá es la deuda. Aunque ha mejorado, aún falta.
El peso de la deuda pública sigue limitando la posibilidad de que Panamá suba de Baa3. Reusche explicó que el cambio a perspectiva estable reconoce el esfuerzo del país por ordenar sus cuentas fiscales. Para considerar una calificación superior, Moody’s tendría que ver una reducción significativa de la deuda. “El deterioro desde la pandemia ha sido bastante marcado en cuanto a las cifras de deuda del gobierno”, señaló.
Incluso si la economía creciera más del 6% o se reabriera la mina, ninguno de esos hechos bastaría por sí solo para subir la nota. “No es solo que el crecimiento esté mayor, no es solo que abra la mina, es un conjunto de variables donde tenemos que ver que se reduzca significativamente la deuda”, explicó Reusche.
Además de reducir la deuda, Panamá tendría que demostrar que puede mantener la disciplina fiscal de un gobierno a otro. Reusche señaló que tomará tiempo comprobar que “estas políticas públicas efectivamente se vuelven políticas de Estado y de que hay responsabilidad fiscal a través de varios gobiernos”. Con una reducción sostenida del peso de la deuda y esa continuidad, dijo, Moody’s podría empezar a considerar una perspectiva positiva o una mejora de la calificación.
¿Y cuánto pesó el anuncio de la mina?
El presidente José Raúl Mulino anunció el 16 de noviembre el inicio de conversaciones formales con Minera Panamá. Moody’s comunicó su decisión un día después. Reusche despejó la duda sobre la secuencia. “La decisión ya se había tomado cuando salió el anuncio de ayer”. El comité, sin embargo, ya conocía el informe que precedió al anuncio y había escuchado a las dos partes. “Y de ahí también teníamos la idea de que había buena voluntad de ambas partes, según lo que habíamos conversado con ambas partes, de tratar de buscar una resolución”.
En la evaluación de la mina pesaban dos escenarios con consecuencias distintas. Si las negociaciones se frustraban, Panamá seguiría expuesta al riesgo de los arbitrajes. Si prosperaban y la mina volvía a operar, el país podría sumar inversión, empleo e ingresos fiscales.
Reusche explicó que, al evaluar la situación de Cobre Panamá, Moody’s se concentró en el riesgo fiscal de los arbitrajes y en la posibilidad de que una salida negociada redujera esa exposición. Los posibles ingresos para el Estado por una eventual reapertura todavía quedan fuera de las proyecciones de la calificadora. Según Reusche, “en nuestro escenario base no hemos incorporado el efecto de una posible reapertura de la mina”, porque “todavía no sabemos qué va a salir de esta negociación”
Aclaro que tampoco bastaría una reapertura para elevar la nota. “No es solo que el crecimiento esté mayor, no es solo que abra la mina, es un conjunto de variables donde tenemos que ver que se reduzca significativamente la deuda”.
Canal de Panamá uno de los mejores activos de Latinoamérica
Al hablar del Canal de Panamá, Jaime Reusche lo describió como “uno de los mejores activos de Latinoamérica” por lo que aporta a la economía, al empleo y, en particular, a las cuentas públicas. Comparó la ventaja geográfica de Panamá con la riqueza petrolera de otros países y destacó lo que esa ventaja representa para el fisco. A su juicio, las transferencias del Canal pueden “darle más aire a las cuentas fiscales y reducir el déficit incluso aún más”.
Reusche también vinculó el aumento de los tránsitos con la capacidad de la Autoridad del Canal de Panamá para invertir en la propia vía. Según explicó, ese movimiento “va a ayudar a que la autoridad también pueda financiar muchos de los proyectos que tienen en mente para poder preservar la importancia del canal”. Su lectura del momento fue favorable. “Entonces, se vive un momento relativamente favorable desde el punto de vista del canal”. Cuando SNIP Noticias le preguntó si se refería a proyectos como el embalse de Río Indio, respondió: “Tal cual”.
Para Reusche, el valor de Río Indio está en la reserva de agua que tendría el Canal para enfrentar otra sequía como la de 2023 y 2024. Recordó que “hemos visto la vulnerabilidad que tienen no solo la economía de Panamá, sino muchas de las economías de la región a los shocks climáticos”. Y explicó lo que el embalse significaría para la vía a largo plazo: “Entonces, ese proyecto Río Indio puede darle mucha longevidad, le puede dar mucha vida larga al canal de Panamá y eso por eso lo vemos como algo muy favorable”.
El Niño sí había pesado en las proyecciones de Moody’s. Reusche explicó que la posibilidad de que afectara la actividad económica y las operaciones del Canal fue una de las razones para mantener en 5% la previsión de crecimiento de Panamá para 2026, aunque veía margen para un resultado mayor: “fácilmente el crecimiento podría llegar a 6% este año”.
Lo que dio mayor tranquilidad a la calificadora fue conocer cómo se había preparado la Autoridad del Canal. Reusche destacó el “aprendizaje de lo que pasó en el 2024” y el “manejo prudente, independiente” de la vía. Explicó que Moody’s conversó con las autoridades sobre la respuesta que tenían prevista ante El Niño y resumió el resultado de ese intercambio: “eso nos dejó bastante más tranquilos”.
Institucionalidad aun a prueba y más allá del gobierno central
Para Moody’s, la evaluación de la fortaleza institucional de Panamá va más allá del Gobierno central. Reusche explicó que la calificadora también observa cómo actúa la Asamblea y qué papel desempeña el sector privado. En el caso de los empresarios, uno de los aspectos que evalúa es “si es que hacen una tarea fiscalizadora para tratar de incentivar al gobierno a adoptar medidas responsables”.
Reusche señaló que la Asamblea, en términos generales, ha permitido que avancen las medidas del Ejecutivo. Queda por ver si el Gobierno tendrá el respaldo político necesario para impulsar reformas de mayor alcance en la segunda parte de su mandato. “Lo que sí es que tenemos un gobierno que no tiene tanto capital político y a raíz de eso es un poco más limitada su capacidad de adoptar medidas estructurales o de largo plazo”, dijo.
Otra prueba será el cambio de gobierno en 2029. Para Reusche, la fortaleza institucional también se mide por la capacidad del país de sostener la disciplina fiscal cuando cambian las autoridades. Al explicar qué observará Moody’s, planteó “si es que estas políticas públicas van a trascender al gobierno de turno y se van a volver políticas de estado”. Sobre esa continuidad, añadió: “Eso lo veremos en el 2029, pero por ahora hay cierto nivel de tranquilidad”.
¿Qué cambia al conservar el grado de inversión?
Para una empresa que busca financiamiento o una familia que necesita una hipoteca, ¿qué cambia al conservar el grado de inversión? Reusche explicó que las condiciones a las que se financia el Estado también influyen en el costo del crédito para los bancos, las empresas y los ciudadanos. Si el financiamiento internacional se encarece, Panamá también sentirá el aumento. La ventaja, explicó, está en cuánto puede amortiguarlo: “mantener el grado de inversión te preserva ese acceso, te preserva el financiamiento preferente, eso no implica que no vayan a subir los costos de financiamiento, pero van a subir menos que para un país que pierda el grado de inversión”.


Discussion about this post