

Alma Solís
asolis@notciasdenoticiasdepanama.com
Los análisis de JPMorgan y Barclays sobre el informe de la Comisión Interministerial sobre Cobre Panamá apuntan a un horizonte de alrededor de 25 años de operación con cierre progresivo y ponen el foco en lo que esto representaría para las cuentas fiscales y lo eu esto representa para el grado de inversión de Panamá. Ambos consideran que la actividad de la mina tendría un efecto favorable sobre las finanzas públicas, mientras mantienen la atención sobre los riesgos que la falta de definiciones todavía representa para la calificación soberana.
La referencia a los 25 años surge de una gráfica incluida en el propio informe de la Comisión. Bajo el título “El horizonte no es una preferencia: es una restricción física”, la primera etapa de la línea de tiempo, denominada “Operación con cierre progresivo”, se extiende desde el inicio hasta el año 25. Después contempla un “Cierre activo” hasta el año 33 y “Post-cierre y monitoreo” hasta el año 63.
Es precisamente esa gráfica la que recogen los dos bancos en sus análisis. JPMorgan señala que “el informe presentó un horizonte estimado para el cierre de unos 25 años hacia el futuro”, aproximadamente en línea con la vida promedio de la mayoría de las minas de cobre a cielo abierto, aunque todavía por debajo de la vida potencial del yacimiento.
Barclays es más directo: la Comisión destacó la importancia de que el cierre sea autofinanciado permitiendo que la mina opere y estimó que un plan de ese tipo “tomaría décadas, con una ilustración preliminar de 25 años de operación para un cierre progresivo”.
La Comisión explica en la propia gráfica que durante esos primeros 25 años “el pasivo se reduce mientras se opera: el cierre es parte del negocio, no su final”. La cifra está contenida en el informe como horizonte de la etapa de operación con cierre progresivo, aunque no ha sido establecida como un nuevo plazo contractual de operación.
La idea de un proceso de décadas también estuvo presente durante la presentación. Barclays recoge que las autoridades señalaron tanto en el informe como en la conferencia de prensa que un cierre abrupto tendría importantes consecuencias económicas y ambientales y que el proceso tendría que ser autofinanciado.
El presidente José Raúl Mulino también había advertido durante la presentación que el proceso podría prolongarse, al señalar que se haría lo necesario “aunque dure décadas”.
Barclays además es muy enfático en que esperaba que la comisión presentara un modelo mas definido y no general, por lo que considera que la incertidumbre continua hasta que no se conozca la decisión del mandatario, quien dijo que tomaría su tiempo y no lo haría de forma apresurada.
JPMorgan mantiene su opinión de que Panamá conservará el grado de inversión, aunque reconoce que una decisión final sobre Cobre Panamá podría no concretarse antes de la próxima revisión de Moody’s. Barclays es más cauteloso: advierte que, si no hay claridad sobre el futuro de la mina antes de finalizar el año, aumenta el riesgo de que Moody’s postergue hasta mayo de 2027 su decisión sobre la calificación del país.
Confusión por el “cierre ordenado”
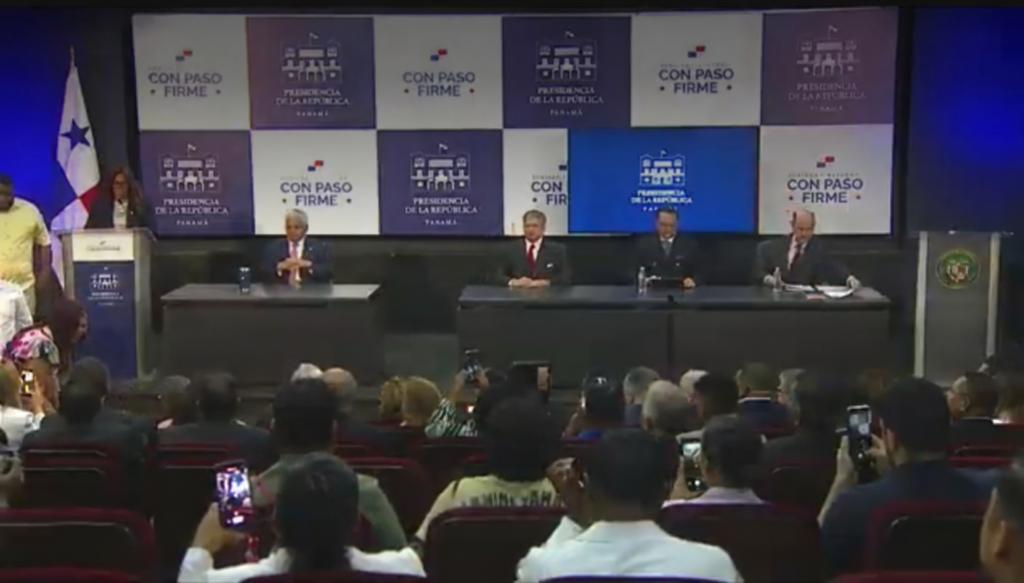
JPMorgan reconoce que el anuncio de los ministros de una recomendación formal para un “cierre ordenado” lo tomó “inicialmente por sorpresa, al igual que al mercado”.
El lenguaje expresado por los ministro en recomendar un cierre ordenado , sin mencionar de forma directa la reapertura de la mina o realizar nuevas extracciones confundió al mercado.
Un cierre permanente había sido considerado por el banco como un riesgo de baja probabilidad, pero con capacidad de provocar rebajas en la calificación crediticia y elevados costos fiscales derivados de los arbitrajes suspendidos.
Los bonos de Panamá cayeron después del anuncio y la negociación de las acciones de First Quantum Minerals fue suspendida temporalmente tras una caída cercana al 39%, según JPMorgan.
Una vez publicado el informe completo, el banco concluyó que la ruta recomendada contemplaba un cierre prolongado financiado con los propios ingresos de la mina. “Esto implica que la mina reabriría en el corto plazo para eventualmente cerrar”, señala JPMorgan.
El banco considera que las recomendaciones resultaron “más favorables y más compatibles con una reapertura de corto plazo de la mina de lo que sugerían los titulares iniciales”.
Barclays llegó a una lectura similar sobre el futuro de la operación, aunque con mayor cautela: “Aunque seguimos esperando una eventual reapertura de la mina, persisten la incertidumbre y un camino accidentado por delante”.
“Nuestro escenario base continúa siendo una eventual reapertura el próximo año, aunque las sensibilidades políticas y unas negociaciones prolongadas podrían retrasar la claridad sobre el proceso”, agrega.
Barclays pone el acento en lo que todavía falta por resolver. “En nuestra opinión, la ausencia de una recomendación concreta probablemente resulte decepcionante”, señala, debido a que la Comisión estableció principios generales pero no diseñó el nuevo modelo de operación.
“Esto nos hace pensar que todavía podrían pasar varias semanas antes de tener claridad definitiva sobre lo que puede esperarse”, añade el banco.
En su análisis de crédito soberano, Barclays advierte que el ambiguo esquema de “abrir para cerrar” deja sin resolver “la principal interrogante económica y política” y corre el riesgo de volver a politizar el debate sobre el futuro de la mina.
El efecto fiscal y el grado de inversión
Para JPMorgan, Cobre Panamá continúa siendo “un factor crítico para el crecimiento económico y, quizás aún más importante, para las cuentas fiscales”.
El banco estima que los precios del cobre en máximos históricos y una participación renegociada para el Gobierno podrían fortalecer las cuentas fiscales entre 0.5% y 1% del PIB. Antes del cierre, las regalías se estimaban en unos US$400 millones anuales y podrían aumentar considerablemente bajo un nuevo acuerdo.
JPMorgan destaca además que la base de ingresos tributarios de Panamá equivale a apenas 6.9% del PIB, por lo que considera que los ingresos de la mina ofrecerían “una vía relativamente directa para lograr una mejora más duradera de las cuentas fiscales”.
Barclays calcula, por su parte, que el cierre representa una pérdida de US$2,344 millones en ingresos tributarios directos entre 2024 y 2028, equivalente a alrededor de 0.6% del PIB por año.
Las consecuencias fiscales llevan a ambos bancos a mirar también la calificación soberana. JPMorgan mantiene su opinión de que Panamá conservará el grado de inversión, aunque reconoce que una decisión definitiva sobre la mina podría no producirse antes de la próxima revisión de Moody’s, que mantiene al país en Baa3 con perspectiva negativa.
Barclays advierte que, si no existe claridad sobre los planes para la mina antes de finalizar el año, aumentaría el riesgo de que Moody’s postergue hasta mayo de 2027 su decisión sobre la calificación de Panamá.

Discussion about this post